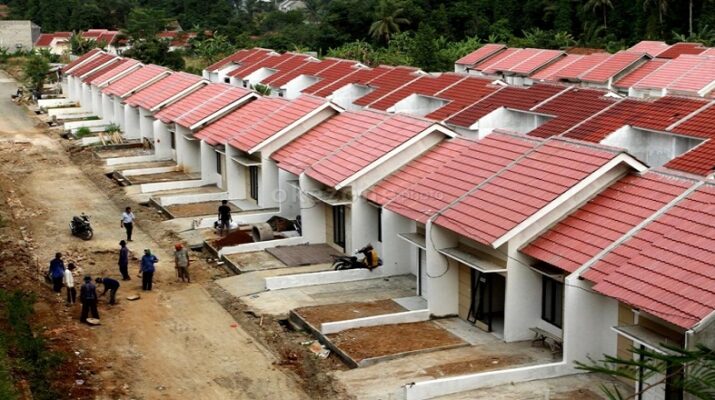
Jakarta, 30 Oktober 2026 – Keinginan memiliki rumah sendiri masih menjadi tantangan besar bagi generasi muda di Indonesia, terutama akibat tingginya kebutuhan uang muka atau down payment (DP) dalam pembelian hunian. Meskipun sebagian anak muda telah memiliki penghasilan tetap, mengumpulkan dana awal untuk membeli rumah bukan perkara mudah di tengah meningkatnya biaya kebutuhan sehari-hari. Harga properti yang relatif tinggi dibandingkan kemampuan menabung membuat rencana kepemilikan rumah sering kali harus ditunda selama beberapa tahun. Kondisi tersebut mendorong perlunya alternatif pembiayaan yang lebih fleksibel agar masyarakat berusia produktif dapat mengakses hunian dengan lebih mudah. Salah satu pendekatan yang mulai mendapat perhatian adalah skema kredit pemilikan rumah dengan uang muka rendah hingga fasilitas pembiayaan yang memungkinkan DP nol persen bagi calon pembeli yang memenuhi persyaratan. Kehadiran pilihan tersebut diharapkan dapat membantu mengurangi hambatan awal tanpa mengabaikan kemampuan masyarakat dalam membayar cicilan jangka panjang.
Persoalan uang muka menjadi salah satu faktor utama yang membuat generasi muda kesulitan memasuki pasar properti. Dalam pembelian rumah melalui fasilitas kredit pemilikan rumah atau KPR, calon pembeli umumnya harus menyiapkan dana awal sebelum memperoleh pembiayaan dari bank. Besaran uang muka bergantung pada kebijakan lembaga keuangan, jenis properti, serta profil risiko calon debitur. Sebagai gambaran, rumah seharga Rp500 juta dengan persyaratan DP sebesar 20 persen membutuhkan dana awal Rp100 juta. Jumlah tersebut belum termasuk biaya administrasi, notaris, pajak, asuransi, dan pengeluaran lain yang mungkin timbul dalam proses transaksi. Bagi pekerja muda yang baru membangun karier, kebutuhan dana sebesar itu dapat menjadi beban meskipun penghasilannya cukup untuk membayar angsuran bulanan. Akibatnya, tidak sedikit calon pembeli yang memilih menunda pembelian rumah sambil mengumpulkan tabungan atau mencari alternatif hunian dengan harga lebih terjangkau.
Tantangan kepemilikan rumah juga berkaitan dengan perubahan pola pengeluaran generasi muda di kawasan perkotaan. Kebutuhan transportasi, makanan, pendidikan, komunikasi, serta biaya tempat tinggal sementara sering kali menyerap sebagian besar penghasilan bulanan. Ketika harga rumah meningkat lebih cepat daripada pertumbuhan pendapatan, kemampuan menabung untuk uang muka menjadi semakin terbatas. Kondisi ini dapat membuat seseorang membutuhkan waktu lebih lama untuk mencapai target pembelian properti. Selain itu, sebagian pekerja muda menghadapi ketidakpastian penghasilan karena bekerja dengan sistem kontrak, menjalankan usaha mandiri, atau memperoleh pendapatan yang berubah setiap bulan. Situasi tersebut memengaruhi kemampuan mereka memenuhi persyaratan pembiayaan yang ditetapkan lembaga perbankan. Oleh karena itu, persoalan kepemilikan rumah tidak hanya berkaitan dengan harga properti, tetapi juga dengan akses pembiayaan yang sesuai dengan kondisi ekonomi generasi produktif.
Salah satu solusi yang dapat dipertimbangkan adalah memanfaatkan fasilitas KPR dengan persyaratan uang muka rendah atau bahkan nol persen apabila tersedia dan memenuhi ketentuan bank. Kebijakan pelonggaran rasio loan to value atau LTV dari Bank Indonesia memberikan ruang bagi perbankan untuk menawarkan pembiayaan properti dengan persentase tertentu sesuai ketentuan yang berlaku. Namun, fasilitas DP nol persen tidak berarti seluruh calon pembeli otomatis dapat memperoleh pembiayaan tanpa dana awal. Bank tetap melakukan penilaian terhadap penghasilan, riwayat kredit, kemampuan membayar cicilan, dan kondisi keuangan pemohon. Calon pembeli juga perlu memperhatikan bahwa semakin kecil uang muka, semakin besar nilai pinjaman yang harus dilunasi selama masa kredit. Hal tersebut dapat meningkatkan angsuran bulanan maupun total bunga yang dibayarkan sepanjang periode pembiayaan. Karena itu, kemudahan uang muka perlu diimbangi dengan perencanaan keuangan agar kepemilikan rumah tidak menimbulkan tekanan finansial pada kemudian hari.
Alternatif lain yang dapat dimanfaatkan adalah program pembiayaan perumahan bersubsidi bagi masyarakat yang memenuhi persyaratan. Salah satu fasilitas yang tersedia adalah KPR melalui skema Fasilitas Likuiditas Pembiayaan Perumahan atau FLPP yang ditujukan untuk membantu masyarakat berpenghasilan rendah memperoleh rumah pertama. Program tersebut menawarkan ketentuan pembiayaan yang lebih terjangkau dibandingkan sejumlah produk kredit komersial, termasuk suku bunga tetap dan jangka waktu angsuran yang relatif panjang. Pemerintah juga menyediakan dukungan pembiayaan melalui mekanisme yang ditetapkan berdasarkan kategori penghasilan, wilayah, dan jenis rumah. Namun, calon pembeli harus memastikan bahwa penghasilan serta status kepemilikan propertinya sesuai dengan ketentuan program. Harga dan spesifikasi rumah yang dapat dibeli melalui fasilitas subsidi juga memiliki batasan tertentu. Dengan memahami persyaratan sejak awal, generasi muda dapat menentukan apakah program pembiayaan bersubsidi menjadi pilihan yang sesuai dengan kebutuhan dan kemampuan finansial mereka.
Selain memilih skema pembiayaan, calon pembeli rumah perlu menyusun strategi keuangan sebelum mengajukan KPR. Langkah awal dapat dilakukan dengan menghitung total penghasilan, pengeluaran rutin, serta kewajiban utang yang harus dibayar setiap bulan. Perencanaan tersebut membantu menentukan besaran cicilan yang realistis tanpa mengganggu kebutuhan pokok maupun dana darurat. Calon pembeli juga disarankan membandingkan beberapa penawaran bank karena setiap produk KPR memiliki ketentuan bunga, biaya tambahan, dan periode pembiayaan yang berbeda. Perhatian khusus perlu diberikan terhadap perubahan suku bunga setelah masa promosi berakhir, terutama pada produk yang menggunakan skema bunga mengambang. Selain itu, pemeriksaan riwayat kredit menjadi bagian penting karena bank mempertimbangkan catatan pembayaran dalam menilai kelayakan pemohon. Dengan persiapan yang matang, keputusan membeli rumah dapat dilakukan berdasarkan kemampuan keuangan sebenarnya, bukan hanya karena adanya penawaran uang muka ringan.
Ke depan, penyediaan hunian terjangkau bagi generasi muda membutuhkan dukungan berbagai pihak, mulai dari pemerintah, lembaga perbankan, hingga pengembang properti. Kebijakan pembiayaan yang fleksibel perlu berjalan seiring dengan pembangunan rumah yang sesuai dengan daya beli masyarakat dan memiliki akses memadai terhadap transportasi serta fasilitas umum. Bagi calon pembeli, fasilitas DP rendah maupun nol persen dapat menjadi peluang untuk mempercepat kepemilikan rumah, tetapi tetap harus dipertimbangkan secara menyeluruh. Harga rumah, besaran cicilan, suku bunga, biaya transaksi, dan stabilitas penghasilan merupakan faktor yang tidak boleh diabaikan dalam mengambil keputusan. Program perumahan bersubsidi juga dapat menjadi alternatif bagi kelompok masyarakat yang memenuhi persyaratan dan membutuhkan dukungan pembiayaan. Melalui kombinasi kebijakan yang tepat serta peningkatan literasi keuangan, hambatan kepemilikan hunian di kalangan anak muda berpotensi dikurangi secara bertahap. Dengan demikian, impian memiliki rumah sendiri dapat menjadi lebih realistis tanpa harus mengorbankan kestabilan keuangan dalam jangka panjang.